
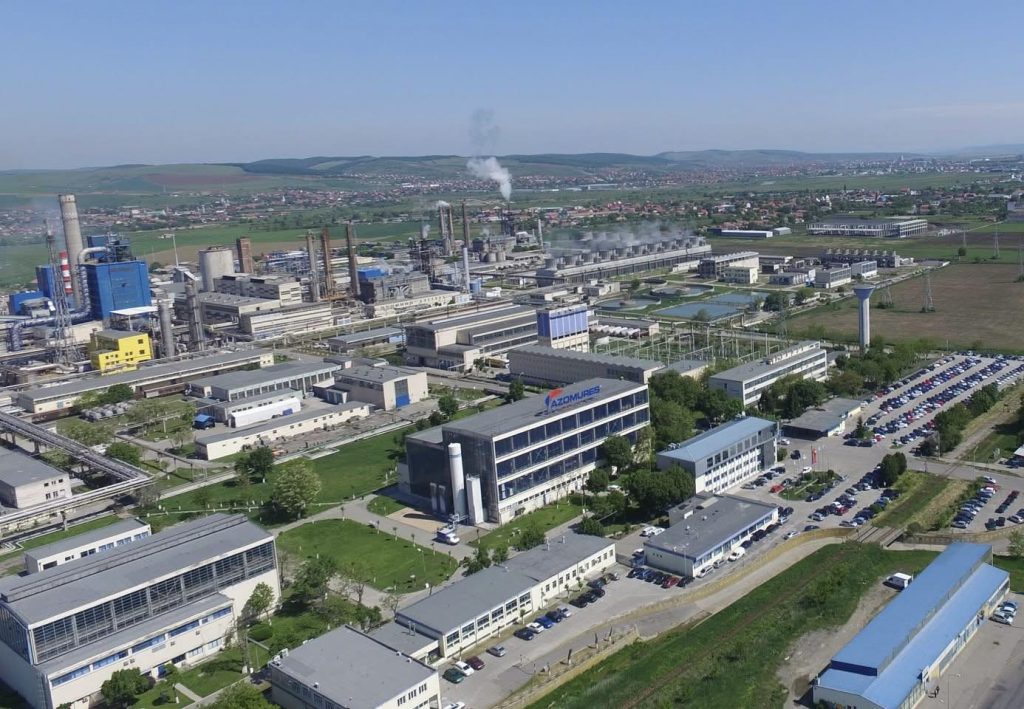
Tranzacția prin care Romgaz ar urma să preia activele de producție ale Azomureș este prezentată de compania de stat drept o mutare de tip „Transfer of Going Concern”, adică preluarea unei activități operaționale funcționale, nu a acțiunilor combinatului.
În documentele citate de Profit.ro, Romgaz arată însă că repornirea efectivă a platformei depinde de un factor esențial: disponibilitatea gazelor naturale proprii, care nu ar fi suficientă înainte de începutul lunii aprilie 2027.
Romgaz și Azomureș: o tranzacție cu calendar strâns și multe condiții
Potrivit companiei, cadrul de reglementare actual obligă producătorii interni de gaze să vândă, până la 1 aprilie 2027, la preț reglementat de 110 lei/MWh cantitățile necesare pentru acoperirea consumului clienților casnici și al CET-urilor de încălzire centralizată, inclusiv pentru constituirea de stocuri în depozitele subterane. Aceeași constrângere a întârziat și planurile Romgaz de a intra pe segmentul de furnizare către clienți finali casnici.
De ce repornirea nu poate începe mai devreme
Romgaz susține că, în aceste condiții, nu dispune în mod realist de volume proprii de gaze naturale disponibile pentru repornirea activelor țintă înainte de începutul lunii aprilie 2027. Compania spune că această limitare afectează calendarul operațional al tranzacției, momentul în care ar putea apărea primele venituri și perioada de pregătire necesară până la intrarea în producție.
Documentul companiei arată că ipotezele economice și financiare ale tranzacției trebuie corelate cu această constrângere de reglementare, deoarece decalarea repornirii poate influența necesarul de capital de lucru, costurile de pregătire, perioada de neutilizare a activelor și profilul de risc al investiției. În evaluarea Romgaz, primele venituri operaționale ar putea apărea abia în trimestrul al doilea din 2027, după reluarea producției.
De ce nu pot fi angajați acum salariații Azomureș
Un alt punct sensibil al tranzacției ține de personal. Câtă vreme combinatul nu este repornit, salariații Azomureș nu pot fi preluați imediat prin angajare la Romgaz, din cauza regulilor aplicabile companiilor de stat privind creșterea numărului de personal și a cheltuielilor salariale.
Romgaz invocă Ordonanța de Urgență nr. 89/2025, care limitează în 2026 majorarea personalului la societățile de stat față de nivelul realizat în 2025, precum și creșterea cheltuielilor salariale aferente, cu excepția situațiilor de dezvoltare a activității și numai după aprobarea Guvernului prin memorandum, pe baza unei analize temeinic justificate. În lipsa unei astfel de derogări, compania spune că recrutarea și școlarizarea timpurie a personalului necesar ar fi dificil de susținut.
Potrivit documentului, repornirea platformei Azomureș presupune un nucleu suficient de personal calificat, cu experiență în operarea instalațiilor chimice și în procesele tehnologice aferente producției de îngrășăminte. Romgaz apreciază că resursele sale interne nu pot acoperi acest deficit, deoarece personalul existent este alocat activității curente și nu are, în mod natural, know-how-ul specific unei platforme de îngrășăminte.
Compania avertizează că, fără o derogare sau un mecanism legal care să permită recrutarea și pregătirea din timp a oamenilor necesari, capacitatea de repornire și atingere a regimului complet de funcționare ar putea fi afectată. În același timp, Romgaz notează că o parte dintre specialiștii actuali ai platformei ar putea fi preluați odată cu activele, dar retenția integrală a personalului rămâne incertă, inclusiv din cauza riscului de pensionare, refuz de înrolare sau migrare către alte oportunități profesionale.
Costuri de mediu și investiții suplimentare
Pe lângă problema gazelor și a personalului, tranzacția vine cu presiuni de mediu și investiții semnificative. Romgaz spune că integrarea platformei Azomureș va crește amprenta de carbon la nivel de grup și va genera costuri suplimentare pentru certificatele de emisii de gaze cu efect de seră, cunoscute ca EUA.
Compania estimează că implementarea planului de tranziție verde ar necesita investiții de aproximativ 478 milioane de euro până în 2031. Acest necesar ar trebui corelat cu capacitatea platformei de a genera fluxuri de numerar, cu obligațiile de conformare, cu accesul la finanțare și cu impactul asupra profilului financiar consolidat al Romgaz.
În analiza de due diligence, Romgaz a luat în calcul și efectul unei penalități de 20% din numărul de certificate alocate gratuit în perioada 2026-2030, după ce Azomureș a informat că nu a îndeplinit doi dintre cei patru KPI privind reducerea emisiilor de CO2 pentru anul 2025. Potrivit companiei, acest lucru a avut impact financiar semnificativ asupra prețului oferit pentru active.
Prețul tranzacției și stadiul procedurii
Romgaz spune că negocierile au fost finalizate în luna mai 2026, iar contractul a fost avizat de Consiliul de Administrație. Prețul tranzacției se situează, potrivit companiei, în limitele valorii indicative stabilite prin evaluarea independentă.
Structura prețului include 46,459 milioane de euro, din care 9 milioane de euro pentru piese de schimb și catalizatori, la care se adaugă cel mult 49,80 milioane lei pentru valoarea contabilă a consumabilelor și materiilor prime și cel mult 68,78 milioane lei, reprezentând echivalentul cheltuielilor operaționale suportate între semnarea acordului de transfer de business și finalizarea tranzacției. Valoarea contabilă a terenurilor și construcțiilor la 31 decembrie 2024 este estimată la aproximativ 126 milioane de euro.
Tranzacția mai are nevoie de aprobarea acționarilor Romgaz, de avizul Consiliului Concurenței și de aprobarea Comisiei pentru Examinarea Investițiilor Străine Directe. Până la finalizarea acestor pași, calendarul rămâne dependent de reglementările privind gazele, de soluția pentru personal și de capacitatea Romgaz de a susține financiar și operațional relansarea platformei.
Ce înseamnă pentru piață
În regim de funcționare la capacitate maximă, platforma Azomureș ar putea acoperi aproximativ 90% din necesarul pieței naționale de îngrășăminte chimice, potrivit datelor citate în document. Capacitățile anuale indicate includ aproximativ 650.000 de tone de amoniac, 410.000 de tone de uree, 720.000 de tone de acid azotic, 630.000 de tone de nitrat de amoniu, 530.000 de tone de îngrășăminte complexe și 13.000 de tone de melamină.
În acest context, miza tranzacției depășește simpla preluare a unor active industriale. Pentru Romgaz, proiectul înseamnă intrarea într-un domeniu cu cerințe tehnice, de mediu și de personal mult diferite de activitatea sa obișnuită, iar pentru piața locală a îngrășămintelor, succesul depinde de un calendar care, cel puțin pe datele prezentate de companie, nu permite o repornire rapidă.
Concluzie: tranzacția Romgaz-Azomureș rămâne condiționată de trei variabile majore — gazele disponibile după aprilie 2027, flexibilitatea legislativă pentru angajări și costurile de conformare de mediu — iar orice întârziere suplimentară poate împinge și mai mult momentul în care platforma ar putea reveni la producție.